

Samir - Pinjaman Daring
oleh PT SAHABAT MIKRO FINTEK
4,3
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,3
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
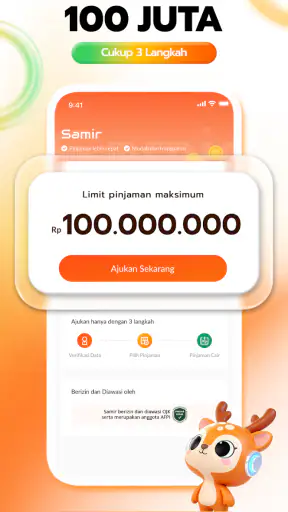
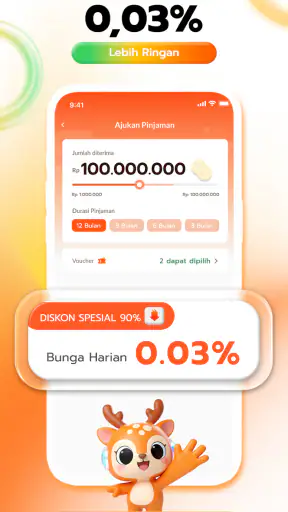
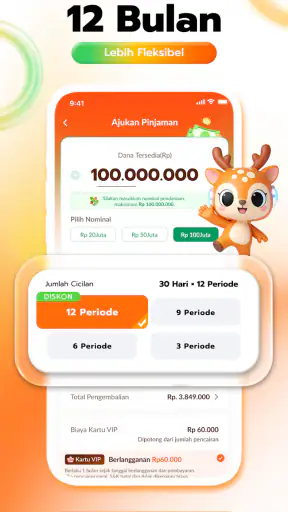
 Analisis oleh Getfullapps
Ketika saya menilai Samir - Pinjaman Daring, hal pertama yang saya pertimbangkan bukan seberapa cepat saya bisa mengisi pengajuan, melainkan apakah saya dapat memahami kewajiban yang mungkin muncul sesudahnya. Ini adalah aplikasi keuangan dari PT SAHABAT MIKRO FINTEK untuk mengawali proses pinjaman multiguna lewat ponsel. Aplikasinya gratis dipasang, tetapi gratis mengunduh tentu tidak berarti pinjamannya tanpa biaya. Nilai sebenarnya baru terlihat setelah calon peminjam membaca rincian penawaran dan menilai apakah pembayarannya masuk akal bagi keadaan keuangannya.
Samir akan lebih berguna bagi orang yang datang dengan kebutuhan dan batas cicilan yang sudah dipikirkan, bukan bagi siapa pun yang berharap aplikasi dapat menyelesaikan masalah uang tanpa konsekuensi. Saya juga akan membandingkan pilihan yang muncul dengan alternatif lain, termasuk menunda pembelian, memakai tabungan, atau menanyakan fasilitas pembiayaan lain yang sesuai. Kemudahan mengajukan lewat ponsel memang bernilai, tetapi keputusan untuk berutang tetap perlu dibuat dengan tenang.
Bagaimana Samir bekerja dan apa yang ditawarkannya
Samir membawa konsep pinjaman multiguna ke layar ponsel. Artinya, daya tarik utamanya terletak pada kemudahan akses bagi pengguna yang membutuhkan dana untuk keperluan pribadi atau usaha kecil, selama pengajuan memenuhi ketentuan yang berlaku di dalam aplikasi. Saya menyukai pendekatan yang langsung seperti ini karena pengguna tidak perlu menelusuri banyak menu keuangan yang tidak berkaitan dengan kebutuhannya.
Pengembangnya, PT SAHABAT MIKRO FINTEK, menempatkan aplikasi ini sebagai layanan finansial digital, bukan sekadar kalkulator pinjaman. Karena itu, pengguna sebaiknya membuka setiap bagian proses dengan teliti. Identitas, informasi keuangan, tujuan penggunaan dana, dan kemampuan membayar biasanya menjadi hal yang perlu dipersiapkan ketika seseorang mengajukan pembiayaan melalui layanan semacam ini. Saya tidak menyarankan mengisi data secara asal hanya demi mempercepat proses.
Samir memiliki rata-rata penilaian 4,3 dari sekitar 224 ribu rating, dengan lebih dari 72 ribu ulasan. Angka tersebut menunjukkan bahwa aplikasi ini sudah dinilai oleh banyak orang, tetapi rating tinggi tidak menjamin setiap pemohon mendapat hasil atau pengalaman yang sama. Dalam layanan pinjaman, kelengkapan data, kecocokan profil, dan kemampuan memenuhi pembayaran jauh lebih penting daripada skor aplikasi.
Aplikasi ini telah melewati 10 juta instalasi. Bagi saya, itu memberi gambaran bahwa Samir bukan layanan yang hanya dicoba segelintir pengguna. Namun, popularitas tidak menggantikan pemeriksaan biaya. Saya tetap akan membaca jumlah pembayaran, jadwal jatuh tempo, dan ketentuan lain yang muncul sebelum menyetujui apa pun.
Gratis dipasang, tetapi bukan berarti pinjamannya tanpa biaya
Samir tersedia secara gratis untuk diunduh. Ini membuat hambatan awal cukup rendah: pengguna dapat memasang aplikasi dan mempelajari alur pengajuan tanpa harus membeli aplikasi terlebih dahulu. Dari sudut pandang nilai, model seperti ini masuk akal untuk layanan finansial karena calon pengguna dapat melihat apakah prosesnya sesuai dengan kebutuhan sebelum mengambil keputusan lebih jauh.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Meski begitu, saya ingin menekankan perbedaan yang sering terlewat: akses aplikasi gratis tidak sama dengan biaya pinjaman yang gratis. Sebelum menerima dana, periksa seluruh angka yang ditampilkan pada tahap penawaran. Perhatikan jumlah yang benar-benar diterima, total yang harus dikembalikan, jadwal pembayaran, dan biaya apa pun yang tercantum. Jangan hanya melihat nominal dana yang bisa diajukan.
Saya juga tidak akan menilai Samir berdasarkan asumsi bahwa semua pengguna memperoleh penawaran yang sama. Dalam layanan pembiayaan, rincian yang tampil dapat berkaitan dengan profil dan hasil penilaian masing-masing pemohon. Karena itu, gunakan layar ringkasan sebagai bahan keputusan utama, bukan materi promosi atau pengalaman orang lain yang dibagikan di luar aplikasi.
Alur yang paling masuk akal untuk pemakaian sehari-hari
Contoh yang realistis adalah pemilik warung kecil yang membutuhkan tambahan dana untuk membeli stok sebelum periode penjualan ramai. Dengan Samir, ia dapat memulai pemeriksaan dari ponsel, menyiapkan informasi yang diperlukan, lalu melihat apakah ada opsi yang sesuai. Dalam situasi ini, aplikasi membantu menghemat waktu perjalanan dan memberi ruang untuk menilai kemampuan membayar sebelum kebutuhan berubah menjadi keputusan mendesak.
Saya menyarankan calon peminjam membuat catatan sederhana sebelum membuka aplikasi. Tulis kebutuhan bersih yang benar-benar diperlukan, pemasukan yang dapat diandalkan, dan batas cicilan yang masih aman. Setelah penawaran muncul, bandingkan angka pada aplikasi dengan catatan tersebut. Jika kewajiban pembayaran membuat kebutuhan sehari-hari ikut terganggu, menurut saya lebih baik berhenti daripada memaksakan pengajuan.
Tips lain yang tidak kalah penting adalah mengambil tangkapan layar atau menyimpan rincian penawaran untuk dibaca ulang, selama hal itu dilakukan tanpa membagikan data pribadi. Banyak orang mengambil keputusan ketika sedang terburu-buru, lalu lupa angka yang mereka lihat beberapa menit sebelumnya. Membaca ulang dengan kepala dingin membantu memisahkan kebutuhan nyata dari keinginan mendapatkan dana secepat mungkin.
Kelebihan praktis dibandingkan cara konvensional
Dibandingkan mengurus pinjaman dengan mendatangi kantor layanan, aplikasi seperti Samir memberi kepraktisan pada tahap awal. Pengguna dapat memulai dari perangkat yang sudah dimiliki, memeriksa alur pengajuan, dan mengurangi waktu yang biasanya habis untuk perjalanan atau antrean. Bagi pekerja dengan jadwal padat atau pelaku usaha mikro yang sulit meninggalkan tempat usaha, kemudahan ini punya nilai nyata.
Keuntungan lain adalah kesempatan untuk berpikir sebelum berkomitmen. Di tempat fisik, sebagian orang merasa sungkan bertanya atau terbawa suasana ketika berbicara dengan petugas. Melalui aplikasi, pengguna dapat membaca kembali informasi dan menyiapkan pertanyaan sendiri. Namun, kelebihan ini hanya terasa jika pengguna tidak terburu-buru menekan persetujuan.
Jika dibandingkan dengan meminjam dari teman atau keluarga, Samir menawarkan proses yang lebih terstruktur, tetapi hubungan sosial bukan satu-satunya perbedaan. Pinjaman digital membawa kewajiban formal yang harus dipahami secara serius. Sementara itu, jika dibandingkan dengan kartu kredit atau fasilitas bank, aplikasi ini mungkin terasa lebih mudah diakses bagi orang yang belum terbiasa dengan produk perbankan, tetapi pengguna tetap perlu menimbang total biaya dan konsekuensi keterlambatan secara hati-hati.
Memilih antara pengajuan digital dan pilihan lain
Perbandingan yang paling berguna bukan sekadar aplikasi melawan kantor cabang, melainkan apakah pinjaman merupakan pilihan terbaik untuk kebutuhan tertentu. Untuk pengeluaran yang bisa ditunda, menabung lebih dulu menghindari kewajiban pembayaran. Untuk kebutuhan usaha, peminjam dapat menghitung apakah tambahan stok berpeluang menghasilkan pemasukan yang cukup sebelum tanggal pembayaran. Jika hasilnya tidak jelas, kemudahan pengajuan tidak otomatis membuat pinjaman layak diambil.
Saya akan membandingkan penawaran Samir dengan pembiayaan bank, koperasi, atau pilihan lain yang tersedia bagi saya, dengan memakai ukuran yang sama: dana bersih yang diterima, total pengembalian, jadwal pembayaran, dan konsekuensi jika terlambat. Jangan membandingkan hanya nominal maksimum atau kemudahan formulir. Jalur yang membutuhkan lebih banyak waktu bisa saja lebih cocok apabila kewajiban akhirnya lebih mudah dipahami dan dikelola.
Pinjaman dari keluarga juga bukan otomatis lebih baik untuk semua orang. Ia mungkin menghindarkan biaya formal, tetapi dapat menimbulkan tekanan pada hubungan jika kesepakatan dan kemampuan membayar tidak jelas. Saya akan memperlakukan setiap pilihan sebagai komitmen yang perlu dibicarakan dan dihitung, bukan menganggap salah satunya aman hanya karena cara mengaksesnya terasa akrab.
Bagian yang membuat saya tetap berhati-hati
Kemudahan pengajuan dapat menjadi kekuatan sekaligus kelemahan. Ketika proses berada di ponsel, seseorang bisa mengajukan pinjaman pada saat emosinya sedang tinggi atau ketika kebutuhan terasa mendesak. Samir tidak seharusnya dipakai untuk menutup pengeluaran rutin yang terus berulang jika tidak ada rencana pemasukan yang jelas. Dana cepat tidak menyelesaikan masalah arus kas yang mendasar.
Friction lain adalah kebutuhan untuk memasukkan informasi dengan benar dan membaca ketentuan secara menyeluruh. Kesalahan kecil pada data dapat menghambat proses atau membuat pengguna harus mengulang langkah. Saya menyarankan memakai koneksi yang stabil, menyiapkan dokumen atau informasi yang diperlukan sebelum mulai, dan tidak berpindah-pindah perangkat selama proses apabila hal itu membuat pengguna kehilangan konteks.
Pengguna juga perlu membedakan antara pengajuan dan persetujuan. Memasang aplikasi atau mengisi formulir bukan berarti dana pasti tersedia. Jangan membuat janji pembayaran kepada pihak lain hanya karena merasa pengajuan akan berhasil. Rencana keuangan yang sehat harus tetap berjalan tanpa mengandalkan hasil yang belum pasti.
Hal yang paling penting bagi saya adalah disiplin setelah menerima dana. Catat tanggal pembayaran, sisihkan dana lebih awal, dan jangan menunggu hari terakhir. Jika pemasukan tidak menentu, buat cadangan sebelum menggunakan uang untuk kebutuhan tambahan. Pendekatan ini mungkin terdengar sederhana, tetapi justru sering menentukan apakah pinjaman membantu atau malah menambah tekanan.
Langkah kecil agar proses lebih terkendali
Sebelum mulai mengisi permohonan, saya akan memeriksa apakah informasi pribadi yang dibutuhkan sudah benar dan konsisten. Menyiapkan catatan pemasukan serta pengeluaran membantu saya menilai cicilan dengan angka nyata, bukan perkiraan optimistis. Saya juga akan membaca ringkasan penawaran sekali untuk memahami jumlah dan jadwalnya, lalu membacanya lagi sebelum mengambil keputusan. Kebiasaan ini berguna khususnya ketika kebutuhan terasa mendesak dan perhatian mudah terpecah.
Setelah pengajuan, saya tidak akan menganggap perubahan status sebagai kepastian dana sampai aplikasi menunjukkan hasil yang jelas. Jika ada bagian yang membingungkan, lebih baik mencari penjelasan melalui kanal layanan resmi yang tersedia daripada menebak arti istilah atau mengikuti arahan pihak tidak dikenal. Jangan memberikan kode verifikasi atau data sensitif kepada orang yang mengaku dapat mempercepat persetujuan.
Siapa yang kemungkinan besar mendapat manfaat
Samir paling masuk akal bagi pengguna yang sudah mengetahui jumlah dana yang dibutuhkan dan memiliki sumber pembayaran yang cukup jelas. Pelaku usaha mikro dapat mempertimbangkannya untuk kebutuhan produktif yang bisa dihitung, misalnya pembelian bahan atau stok yang memang memiliki rencana perputaran. Karyawan dengan pemasukan rutin juga dapat menilai opsi yang tersedia jika kebutuhan tersebut benar-benar mendesak dan cicilannya tetap aman.
Aplikasi ini juga dapat membantu orang yang ingin memulai proses secara mandiri melalui ponsel. Rating 3+ membuatnya tampak luas dari sisi klasifikasi usia aplikasi, tetapi saya tetap menilai layanan pinjaman hanya pantas digunakan oleh orang yang secara hukum dan finansial memang memenuhi persyaratan pengajuan. Label usia di toko aplikasi bukan pengganti pemeriksaan syarat dan tanggung jawab peminjam.
Sebaliknya, saya tidak akan merekomendasikannya kepada orang yang belum memiliki pemasukan untuk membayar kembali, sedang menutup pinjaman lama dengan pinjaman baru, atau belum memahami total kewajibannya. Orang yang hanya tertarik karena prosesnya terlihat mudah juga sebaiknya berhenti dan menghitung ulang. Dalam kondisi seperti itu, berbicara dengan keluarga tepercaya, penasihat keuangan, atau mencari cara mengurangi pengeluaran bisa lebih aman daripada menambah utang.
Versi, perangkat, dan pengalaman penggunaan
Versi yang tercantum saat ini adalah 2.9.9 dan aplikasi memerlukan Android 7.0 atau yang lebih baru. Bagi pengguna dengan ponsel Android yang tidak terlalu lama, persyaratan ini seharusnya cukup mudah dipenuhi. Sebelum memasang, saya tetap menyarankan memeriksa ruang penyimpanan, memperbarui sistem jika diperlukan, dan menggunakan perangkat pribadi agar informasi finansial tidak tertinggal di ponsel orang lain.
Untuk menjaga keamanan penggunaan, kunci layar sebaiknya aktif dan kode verifikasi tidak dibagikan kepada siapa pun. Hindari mengisi data ketika memakai perangkat umum atau jaringan yang tidak dipercaya. Ini bukan alasan khusus untuk menolak Samir, melainkan kebiasaan dasar yang penting untuk semua aplikasi keuangan, terutama yang menangani informasi identitas dan pengajuan pembiayaan.
Jika seseorang memakai iPhone, ia perlu memastikan ketersediaan aplikasi dan kecocokan perangkat langsung melalui kanal resmi yang digunakan. Saya tidak menyarankan memasang berkas dari sumber tidak dikenal hanya karena ingin segera mencoba. Untuk layanan keuangan, keaslian aplikasi dan kehati-hatian saat memasukkan data jauh lebih penting daripada kecepatan instalasi.
Perkembangan yang bisa dinilai tanpa menebak
Versi 2.9.9 adalah versi terkini yang tercantum, sementara Samir dirilis pada 16 Juni 2022. Kedua fakta itu memberi konteks bahwa aplikasi sudah memiliki riwayat penggunaan dan saat ini berada pada versi yang lebih baru daripada rilis awal. Namun, nomor versi saja tidak memberi tahu perubahan apa yang dibuat atau apakah alur tertentu telah berubah. Saya tidak akan menyimpulkan adanya fitur baru hanya dari angka versi.
Bagi pengguna lama, pendekatan paling praktis adalah memeriksa pembaruan melalui kanal resmi dan membaca kembali ketentuan yang tampil saat mengajukan. Perubahan aplikasi dapat memengaruhi cara seseorang menavigasi proses, tetapi rincian penawaran yang sedang tampil tetap menjadi acuan untuk keputusan pinjaman. Pengguna baru sebaiknya melakukan hal yang sama sejak awal, bukan mengandalkan pengalaman orang lain yang mungkin memakai versi atau penawaran berbeda.
Samir mendapat nilai 4,3 dan memiliki lebih dari 10 juta instalasi, tetapi angka tersebut mengukur penerimaan luas, bukan kepastian bahwa kebutuhan tertentu akan cocok. Saya akan melihatnya sebagai petunjuk bahwa aplikasi telah digunakan banyak orang, lalu tetap menilai pengalaman dan kewajiban saya sendiri. Pada produk pinjaman, perubahan yang paling penting bagi pengguna adalah apa yang tertulis pada penawaran aktual dan apakah ia sanggup memenuhinya.
Nilai yang saya dapatkan dari aplikasi ini
Nilai utama Samir bukan pada fakta bahwa aplikasinya gratis dipasang, melainkan pada kemudahan memulai proses pinjaman multiguna dari ponsel. Bagi orang yang memang membutuhkan jalur digital dan telah menyiapkan rencana pembayaran, kemudahan tersebut dapat menghemat waktu. Jumlah instalasi yang besar dan banyaknya rating juga membuatnya terlihat sebagai layanan yang sudah dikenal luas di kategori keuangan.
Namun, saya tidak menganggap popularitas sebagai alasan untuk menerima penawaran secara otomatis. Nilai finansial harus dihitung dari hasil akhir: apakah dana yang diterima sepadan dengan total pengembalian dan apakah jadwal pembayarannya cocok dengan pemasukan. Jika jawabannya tidak jelas, aplikasi ini belum memberi nilai yang cukup untuk dilanjutkan.
Gunakan Samir sebagai alat pembanding, bukan satu-satunya pilihan. Periksa pilihan bank, koperasi, lembaga resmi lain, atau solusi nonutang jika tersedia dan sesuai kondisi. Pilihan yang lebih lambat tetapi biayanya lebih mudah dipahami dapat menjadi keputusan yang lebih baik daripada proses cepat dengan kewajiban yang sulit dikelola.
Putusan saya untuk calon pengguna
Setelah menilai fungsi, biaya akses, dan risiko penggunaannya, saya melihat Samir sebagai aplikasi yang layak dipertimbangkan oleh orang yang membutuhkan proses pinjaman digital dan sudah memiliki rencana pembayaran yang realistis. Pengunduhan gratis membuat tahap eksplorasi tidak memerlukan pembelian aplikasi, sedangkan pengembang dan jangkauan pengguna menunjukkan bahwa layanan ini telah hadir cukup luas di kategori keuangan.
Rekomendasi saya tetap bersyarat: pasang hanya jika Anda siap membaca penawaran sampai selesai, menghitung total kewajiban, dan menjaga pembayaran tepat waktu. Jangan menjadikan rating 4,3 atau lebih dari 10 juta instalasi sebagai pengganti pemeriksaan pribadi. Angka-angka itu memberi konteks tentang penerimaan aplikasi, bukan keputusan finansial untuk Anda.
Kesimpulan saya sederhana: Samir cocok untuk kebutuhan pinjaman yang terencana, bukan untuk keputusan panik. Jika Anda tahu jumlah yang dibutuhkan, memiliki pemasukan yang dapat diandalkan, dan memahami seluruh rincian sebelum menyetujui, aplikasi ini dapat menjadi pintu masuk yang praktis. Jika belum siap dengan kewajiban tersebut, melewati aplikasi ini adalah pilihan yang lebih bertanggung jawab daripada meminjam hanya karena prosesnya mudah.
Dengan pendekatan seperti itu, Samir - Pinjaman Daring saya nilai sebagai alat yang berguna tetapi harus dipakai secara disiplin. Versi 2.9.9 dan dukungan Android 7.0 atau lebih baru membuat akses teknisnya cukup luas, sementara status gratis untuk dipasang memberi kesempatan untuk menilai alurnya terlebih dahulu. Keputusan akhirnya tetap seharusnya ditentukan oleh kemampuan membayar, bukan oleh kemudahan menekan tombol pengajuan.
Kelebihan
- Pengajuan dapat dilakukan langsung melalui ponsel tanpa perlu datang ke kantor.
- Formulir digital membuat proses pendaftaran terasa lebih praktis.
- Informasi status pengajuan dapat dipantau melalui aplikasi.
- Cocok untuk pengguna yang membutuhkan layanan pinjaman berbasis online.
- Tersedia fitur akun untuk mengelola data dan aktivitas pinjaman.
Kekurangan
- Persetujuan pinjaman tidak otomatis dan tetap bergantung pada penilaian penyedia.
- Biaya layanan dan bunga perlu diperiksa teliti sebelum mengajukan.
- Ketersediaan layanan dapat berbeda berdasarkan wilayah pengguna.
- Pengguna perlu memberikan data pribadi dalam proses verifikasi.
- Keterlambatan pembayaran berpotensi menimbulkan biaya tambahan.
FAQ untuk Samir - Pinjaman Daring
Apa itu Samir - Pinjaman Daring dan bagaimana cara kerjanya?
Samir - Pinjaman Daring merupakan aplikasi yang dirancang untuk membantu pengguna mengajukan pinjaman secara online melalui perangkat Android atau iOS, tergantung ketersediaan resminya. Setelah membuat akun dan mengisi data, pengguna biasanya diminta melengkapi informasi pribadi, pekerjaan, serta rekening pencairan. Pengajuan kemudian diproses berdasarkan penilaian dan ketentuan penyedia layanan.
Apakah Samir - Pinjaman Daring aman dan legal digunakan di Indonesia?
Sebelum mengajukan pinjaman, pengguna sebaiknya memeriksa status legalitas Samir melalui daftar resmi Otoritas Jasa Keuangan (OJK), karena nama aplikasi atau layanan dapat berubah dan tidak semua platform pinjaman online memiliki izin. Pastikan aplikasi berasal dari sumber resmi, membaca kebijakan privasi, serta tidak memberikan akses berlebihan ke kontak, galeri, atau data sensitif yang tidak diperlukan.
Apa saja persyaratan untuk mengajukan pinjaman melalui Samir?
Persyaratan dapat berbeda sesuai kebijakan dan profil pemohon, tetapi umumnya mencakup usia minimum, identitas resmi seperti KTP, nomor telepon aktif, rekening bank atas nama sendiri, alamat, serta informasi pekerjaan atau penghasilan. Dalam beberapa kasus, aplikasi juga dapat meminta verifikasi wajah dan dokumen tambahan. Selalu baca persyaratan terbaru sebelum mengirim pengajuan.
Berapa bunga, biaya layanan, tenor, dan jumlah pinjaman di Samir?
Besaran pinjaman, bunga, biaya administrasi, denda keterlambatan, dan pilihan tenor tidak selalu sama untuk setiap pengguna. Informasi tersebut seharusnya ditampilkan secara jelas sebelum perjanjian disetujui. Jangan hanya memperhatikan jumlah dana yang diterima; periksa total pengembalian, tanggal jatuh tempo, biaya tambahan, serta konsekuensi jika pembayaran terlambat agar tidak menimbulkan beban finansial.
Apa yang harus dilakukan jika pengajuan ditolak atau mengalami masalah pembayaran?
Jika pengajuan ditolak, periksa kembali kelengkapan data, keakuratan dokumen, riwayat kredit, dan ketentuan kelayakan yang berlaku. Untuk masalah pencairan, penagihan, atau pembayaran, gunakan kanal dukungan resmi di dalam aplikasi dan simpan bukti komunikasi serta transaksi. Jangan membayar biaya ke rekening pribadi yang tidak tercantum secara resmi, dan segera hubungi pihak berwenang jika menemukan indikasi penipuan atau intimidasi.

Samir - Pinjaman Daring
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui customerservice@samir.co.id, kunjungi https://samir.co.id, atau baca https://m.samir.co.id/samir/privacy?type=privacy mereka.










